
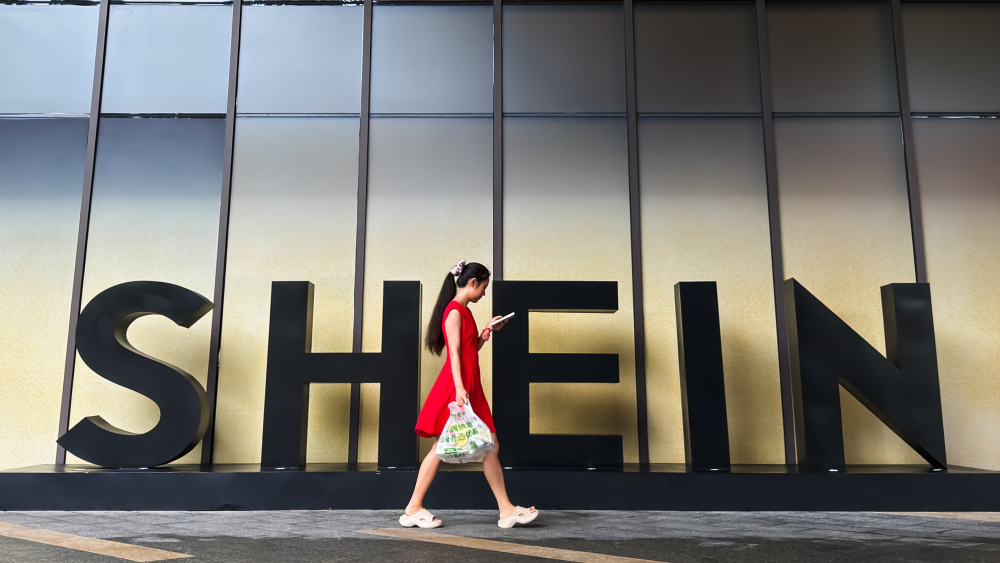
Sheins lange rejse fra en hurtigmode-startup til et gnistenpunkt og endelig til dets børsintroduktion i Hongkong på tirsdag har været præget af geopolitiske intriger, handelsnuancer og meget mere.
Den endnu ikke færdigskrevne casestudie om virksomheden vil af og til fokusere på en snedig forretning, der er villig til at gribe muligheder, bæredygtighedsargumenter for og imod og absurde sving i vurderingen.
>Uanset hvad der sker med Shein på det frie marked, har dens disruptive forretningsmodel, anvendelsen af de minimis-regler og lignende for at få toldfrit adgang til USA og Europa, dens dramatiske opstigning og derefter jagten på det rette hjem til børsnotering været lærerigt. < /p>
Du kan også lide
Også selvom der er lektioner at hente for alle i modebranchen, ligger der også muligheder for, at Shein selv kan lære og tilpasse sig nu, hvor virksomhedens forretning står over for et nyt konkurrencepræget landskab, med højere toldomkostninger for forsendelser til USA, større tilsyn i Europa og, endelig, underlagt de gængse investorers luner.
«De er nødt til at reagere kraftfuldt,» sagde Greg Portell, lead partner, globale markeder hos Kearney. «Er de en én-trins-hest, der fandt en snethul og kunne gennemføre fejlfrit i forhold til det hul? Eller er de et vedvarende foretagende, der giver dem mulighed for fortsat at styrke, mens de lærer og udnytter den kapital, de nu har fået gennem IPO’en?»
>Her er fem lektioner at overveje, mens Sheins aktier bliver sluppet løs på markedet.
At tackle den største udgift med fart
Mens forbrugerne interagerer med markedsføringen, hjemmesiden og følelsen af varerne, dominerer lagerbeholdningen sædvanligvis virksomheders økonomi. Det on hand lager er typisk detailhandlerens eller mærkets største investering.
Så det var netop det område, Shein rettede sig imod.
I stedet for store satsninger på sæsonens eller næste års modeller fokuserede virksomheden på meget små partier og bestilte om nødvendigt igen fra et stort netværk af producenter, der konkurrerer på en markedsplads for ordrer.
Resultaterne blev derefter leveret direkte fra fabrikkerne, under udnyttelse af regler, der indtil sidste år tillod forsendelser værende under 800 USD at komme toldfrit ind i USA og med lavere afgifter i Europa.
Shein sagde, at andelen af usolgte varer ligger i de lave en-cifrede tal, og at deres lageromsætning var hver 36. dag sidste år — en lynhastighed i en industri, hvor mange forsyningskæder stadig tager måneder at få op at køre.
«Hastigheden er det, der gør det muligt for dem at håndtere lagerbeholdningen, for de bevæger sig så hurtigt, og denne hastighed bliver langt mere kompleks, når man er noteret globalt, hvilket vil være spændende at se, hvordan de håndterer det,» sagde Portell.
Der er at nå toppen og blive ved med at være på toppen
De minimis-tillægget var i det mindste en meget vigtig ingrediens i den særlige sauce, der drev Sheins opstigning.
Virksomheden får kredit for at gribe toldfordelen, men nu bliver den nødt til at finde nye kneb.
«Når du er lille og uden for radarskiven, kan du bevæge dig hurtigt ind i sprækkerne af konkurrencefordele,» sagde Portell. «Så snart du bliver mere som et fyrtårn for en forretningsmodel, vil flere øjne være rettet mod måden, du eksekverer på, og det vil, definitorisk, begynde at mindske din fordel. Deres vækstrate er aftaget, fordi de nu møder konkurrence, og enhver fordel, de kunne have fundet, bliver nu modarbejdet.»
Shein er stadig den store aktør på ultra-fast fashion-blokken, med omsætningen oppe med 8 procent til 41,8 milliarder dollars sidste år. Men højere opfyldelses- og overensstemmelsesomkostninger pressede profitten ned 38,7 procent til 2,1 milliarder dollars.
Handling giver reaktion
Shein forsøger at få sin fart tilbage i en verden fuld af nye konkurrenter, der er mere end fortrolige med dens spilbog.
«Tøjforhandlere har tendens til at være cykliske,» sagde Jessica Ramírez, managing director hos The Consumer Collective, og tilføjede, at Sheins dramatiske vækst har «fremkaldt nogle fremtidige modeller».
«Vi ser, at nogle af disse modeller finder fodfæste hos nyere detailhandlere, især dem der fokuserer på Gen Z,» sagde Ramírez og pegede på Edikted og Cider.
«De ligner Forever 21, da det begyndte,» sagde hun. «Men de er meget hurtige, og det er stadig denne billige spændings ting. Kvalitetsmæssigt ser det ud til at være lidt bedre end Shein.»
Men virksomheden har stadig masser af kritikere af bæredygtighed.
Public Eye påpegede i en nylig analyse, at af de 1,8 milliarder dollars, som selskabet rejste ved IPO’en, kun 10 procent ville gå mod bæredygtighed, mens resten ville deles mellem teknologi og global markedsføring. Der er også spørgsmål om gennemsigtighed i selskabets forsyningskæde.
Værdisæt værdien
På et tidspunkt blev Shein betragtet som værd omkring svimlende 100 milliarder dollars.
>Men dets IPO får det til at havne på markedet til mindre end 27 milliarder dollars — en nedtur, der afspejler ændringer i handelspolitikken, langsommere vækst og Sheins lange rejse til markedet, der først forsøgte at gå offentligt i New York og derefter i London.
«Det er vigtigt for grundlæggerne ikke at være grådig, når de går offentlige,» sagde Portell fra Kearney. «Der er alle mulige lektioner, hvor grundlæggerne holdt fast i et firma for længe, før kapitalen blev frigivet. Og dette er endnu et eksempel på det. Hvis de havde gået efter en værdiansættelse på 100 milliarder dollars, kunne der have været komplikationer om, hvor hurtigt de kunne noteres, og alt det der, men de troede, de kunne komme et helt andet sted hen end de var på det tidspunkt.»
Mode og politik går ikke hånd i hånd
mens det er en kendsgerning, at al omtale er god omtale, placerer Sheins forretningsmodel, dets kinesiske rødder og dets enorme størrelse det på det politiske radar på en måde, der ikke var hjælpsom for IPO-ambitionerne.
Tilbuddet i New York blev offentligt diskuteret af lovgivere. Og London-udbuddet blev godkendt af regulatorerne der, men afvist af Beijing.
Tredje gang ser ud til at være lykkens gang.
Men at spille rollen som politisk fodbold var ikke nyttigt for processen — som værdiansættelsen vidner om.
Bottom Line er en forretningsanalyse-spalte skrevet af Evan Clark, vicedirektør og ansvarlig redaktør, som har dækket modebranchen siden 2000.
